
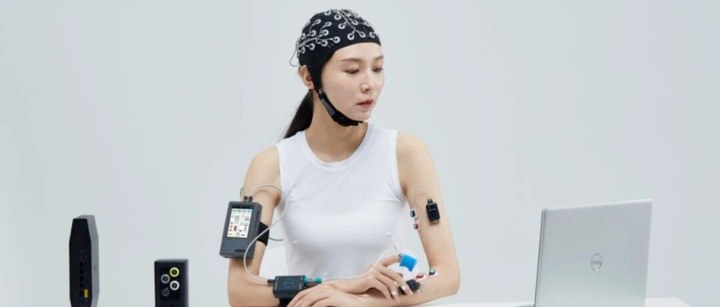
9月29日,博睿康技術(上海)股份有限公司更新科創板IPO招股書,并披露了首輪審核問詢函回復。公司IPO于2026年6月11日獲受理,6月24日進入問詢階段,目前審核狀態為“已問詢”。本次沖擊上市,博睿康擬募集資金25億元,其中15.4億元投入腦機接口研發項目,4.1億元用于腦機接口產業化建設項目,5.5億元補充流動資金。
作為國內腦機接口領域的頭部企業,博睿康被視為“腦機接口第一股”的有力競爭者。當前A股市場雖聚集了不少腦機接口概念股,但尚無主營業務聚焦腦機接口的上市公司。
綜合 | 招股書 ?編輯 | Arti
博睿康的起點,可以追溯到清華大學神經工程實驗室。公司創始人胥紅來生于1984年,從清華大學生物醫學工程系博士畢業后,于2011年與同門黃肖山聯合創立博睿康,現任公司董事長兼總經理。公司的核心團隊來自腦機智能領域全球前五的清華大學神經工程實驗室,以及臨床神經領域的醫療市場專家。
公司成立之初注冊于江蘇常州,2025年將注冊地遷至上海張江科學城。從2015年天使輪1200萬元融資起步,博睿康先后完成Pre-A輪、A輪、B輪、C輪、D輪及E輪等多輪融資。
投資方陣容包括紅杉中國、凱風創投、孚騰資本、BV百度風投、常州政府投資基金等機構,2024年底至2025年底的D輪及Pre-IPO輪中,又密集引入了招商局中國基金、浦東創投、上海國投等國資及地方產業基金。紅杉恒辰持有公司8.9362%股份,BV百度風投合計持股1.3254%。
股權結構方面,胥紅來和黃肖山簽署一致行動協議,胥紅來直接持有12.2453%股份,通過兩個持股平臺控制11.0879%股份,合計控制23.3332%股份,為公司控股股東。
博睿康在腦機接口領域的技術積累,最直觀的體現是NEO-ONE SCI(植入式腦機接口手部運動功能代償系統)的獲批上市。
2026年3月13日,國家藥品監督管理局正式批準博睿康研發的植入式腦機接口手部運動功能代償系統上市,成為全球首個獲批上市的植入式腦機接口三類醫療器械。該系統適用于頸段脊髓損傷所致四肢癱瘓患者,通過采集患者腦電信號識別運動意圖,利用氣動手套設備輔助實現患者手部的抓握功能代償。
在技術路線上,博睿康選擇了相對穩健的“微創(半侵入式)”方案。相較于Neuralink較為激進的“皮層穿刺”,博睿康的NEO平臺將電極置于硬腦膜外,在保證腦電信號高信噪比的同時,有效規避了異物反應和損傷腦組織的臨床風險。
多中心注冊臨床試驗結果顯示,術后腦機接口控制解碼準確率超過90%,患者手部抓握功能獲得有效代償,進食、飲水等基礎自理行為顯著改善。目前,NEO產品已完成36例臨床手術,包括4例可行性臨床和32例多中心確證性臨床。
在非侵入式領域,博睿康已開發上市20余款非侵入式神經信號采集及調控產品,腦電圖機2025年國內市場占有率超越外資品牌位居全行業首位。報告期內,公司腦電圖機出貨量、出貨金額均位列國內腦電圖機全行業前三、國產第一。
從招股書披露的財務數據看,博睿康在報告期內呈現出一條“營收增長、虧損擴大”的曲線。
2023年至2025年,公司營業收入分別為7521.24萬元、6597.47萬元和1.08億元,復合年均增長率超20%。2025年營收首次突破1億元,同比增長約64%。
但營收規模的增長并未帶來盈利的同步改善。2023年至2025年,公司凈虧損分別為4875.75萬元、4953.38萬元和2.30億元,三年累計虧損約3.28億元。2025年虧損的大幅跳升,主要源于當年一次性確認了1.92億元的股權激勵費用,全部計入管理費用。
2026年上半年,公司實現營業收入4634.40萬元,凈虧損6547.97萬元,虧損較上年同期有所擴大。扣除非經常性損益后的凈虧損為7384.69萬元,研發投入占營業收入的比例達103.58%,持續保持高強度研發投入。
虧損擴大的結構性原因,在于公司的營收結構。2025年營收幾乎全部來自非侵入式科研設備(腦電采集系統、經顱電刺激設備等),而被寄予厚望的侵入式核心產品NEO-ONE SCI,在報告期內為公司貢獻的收入為零。這意味著,博睿康當前處于“以科研設備支撐現金流、以侵入式產品支撐估值”的階段。
截至2025年末,公司未分配凈利潤為-4.67億元。剔除股份支付影響后的扣非歸母凈利潤分別為4261.70萬元、-5378.14萬元和-4324.46萬元,虧損幅度在扣除股權激勵后有所收窄。
本次IPO,博睿康擬募集資金25億元。其中,15.4億元(約占61.6%)投入腦機接口研發項目,4.1億元用于腦機接口產業化建設項目,5.5億元補充流動資金。
研發項目的具體方向包括:推進NEO平臺在難治性癲癇、腦卒中運動功能障礙、下肢運動功能重建、精細動作解碼及語言解碼等方向的產品研發與臨床轉化;推動非侵入式產品向抑郁、睡眠障礙等領域縱深拓展。
在首輪審核問詢函中,博睿康的核心技術、侵入式腦機接口產品、非侵入式腦機接口產品、銷售模式和客戶等遭到了交易所的追問。
博睿康所處的腦機接口賽道,正處于政策與資本雙重驅動的關鍵窗口期。
2026年,“腦機接口”首次寫入政府工作報告,被列為中國“十五五”時期重點培育的未來產業之一。2025年7月,工信部等七部門印發《關于推動腦機接口產業創新發展的實施意見》。國家創業投資引導基金將“腦機接口”列為七大重點投資領域之一,多個地區針對腦機接口產業設立專項基金。
市場規模方面,中商產業研究院預測2026年中國腦機接口市場規模有望增至46億元。中國信息通信研究院測算,2030年中國腦機接口產業規模有望達到100億至140億元。麥肯錫預測,全球腦機接口在醫療應用領域的市場規模,2030年有望達到400億美元,2040年將突破1450億美元。
行業競爭格局方面,博睿康聚焦半侵入式路線,而強腦科技則聚焦非侵入式路線,其產品矩陣圍繞肢體康復展開,包括智能仿生手等消費級康復產品。兩條技術路線在資本市場的首次正面交鋒,構成了“腦機接口第一股”爭奪的核心看點。
在資本層面,博睿康面臨一項硬性約束。2025年10月,公司與投資方簽署增資協議,約定公司須在2028年12月31日前完成上市,且上市時估值不低于50億元、融資額不低于5億元。而彼時最新一輪融資后估值僅40億元。協議中還包含回購權、反攤薄權等特殊權利,雖已“中止”,但在IPO失敗等條件下可“復活”。
博睿康在招股書中預測,公司可能于2029至2030年實現盈利,這一時間窗口與對賭協議中約定的上市時限高度重合。
從商業化節奏看,NEO-ONE SCI于2026年3月獲證,目前已完成36例臨床手術。真正的規模化商業收入,取決于產品在醫院端的推廣速度、醫保支付體系的覆蓋進度以及產能爬坡節奏。從“拿證”到“放量”,中間還隔著臨床試驗數據積累、醫生培訓體系建設和患者支付能力匹配的完整周期。博睿康在招股書中坦言,“拿證僅僅是開始”。
從清華實驗室走出的十五年,博睿康用NEO-ONE SCI的全球首證,證明了中國企業在侵入式腦機接口領域的技術能力。腦電圖機國產第一的市場地位和超1億元的年度營收,則為公司提供了從科研設備向臨床產品過渡期間的現金流支撐。
但挑戰同樣清晰:侵入式核心產品收入為零,商業化閉環尚未形成;三年累計虧損3.28億元,盈利時間表指向2029至2030年;對賭協議設定的50億元估值門檻和2028年上市時限,構成了硬性約束。
腦機接口從“全球首證”到“規模化商業落地”,中間還隔著臨床推廣、支付體系建設和產能驗證的多重長跑。博睿康能否在資本市場的支持下跑通這一閉環,將是決定“腦機接口第一股”成色的關鍵。
最新配資資訊
-
 上一篇
股票配資交易平臺:伊朗最高領袖罕見連發24條帖文:把敵人趕出阿拉伯海!特朗普一張海峽地圖發兩回,又要把霍爾木茲
發表于2026-09-29 瀏覽68 評論0
-
 下一篇
全球鎳產業龍頭!中國最大的鎳礦貿易商今日上市
發表于2026-09-30 瀏覽72 評論0
-
 股票配資門戶網:“兩萬億Anthropic”要翻車?機構:2026年最荒謬IPO 只值1500億美元!
瀏覽25 評論0
A股
PMI
財經早晚報
-
 炒股配資論壇:存量政策提質增效、增量政策精準加碼 經濟增長動能有望持續積聚
瀏覽25 評論0
A股
財經觀察
市場情緒
-
 炒股配資找配資:實探上海樓市:新房剛改產品持續熱銷 二手次新小區價格堅挺
瀏覽34 評論0
財經早晚報
A股
匯率
-
 廣盛網配資app:常春藤爆出驚天丑聞,七人輪奸案震驚全美,名校光環之下藏著什么
瀏覽37 評論0
A股
財經觀察
市場情緒
-
 配資炒股門戶:巴西大選選情膠著!25日盧拉與博索納羅之子將進行第二輪角逐
瀏覽49 評論0
財經早晚報
A股
匯率
-
 配資查詢導航網:2026年諾貝爾生理學或醫學獎頒給光遺傳學!如何用光控制記憶、情緒與行為?
瀏覽48 評論0
A股
財經觀察
市場情緒
-
 網絡股票配資網:中國正在編織六張“超級大網”
瀏覽73 評論0
財經早晚報
A股
匯率
-
 最好股票配資:超強厄爾尼諾刺激 這品種價格創9年新高!
瀏覽76 評論0
A股
財經觀察
市場情緒
-
 全國配資公司:看上海大歌劇院“中國扇”,國慶假日首度向公眾開放
瀏覽80 評論0
財經早晚報
A股
匯率
-
 太原股票配資:【能源觀察家】從太陽能量到電氣文明:能源革命重塑人類文明形態及其對中國式現代化的戰略啟示
瀏覽80 評論0
A股
財經觀察
市場情緒