
專題:短期擾動不改基本面,四季度市場有望修復
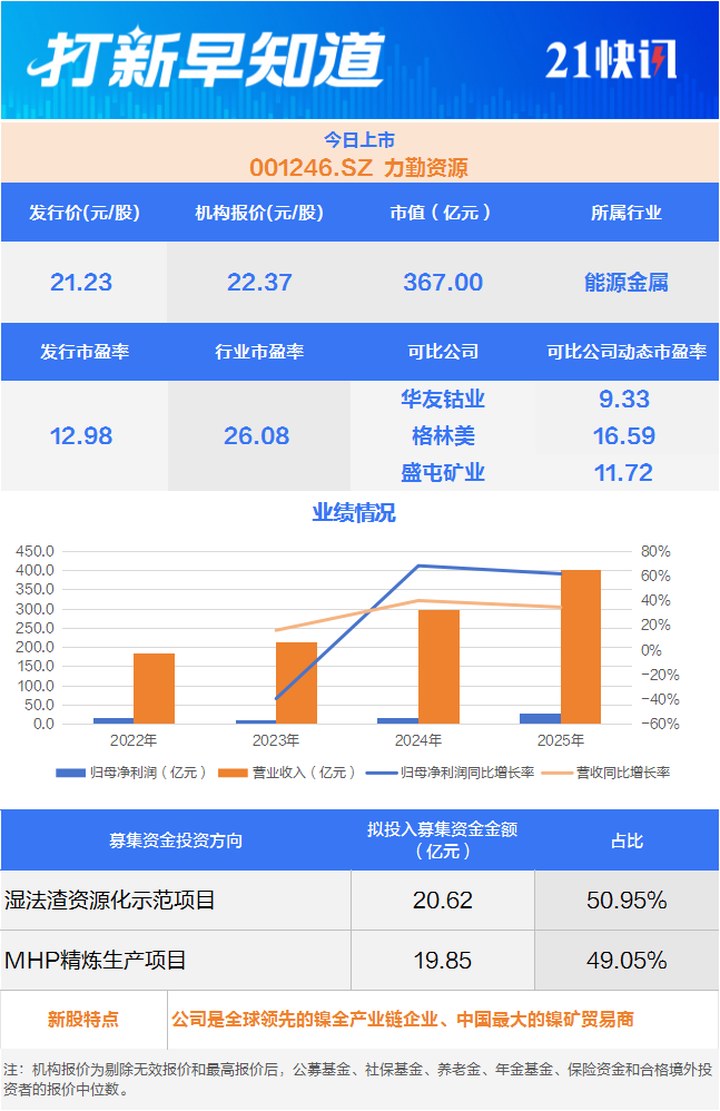
9月30日,有一只新股上市,為深交所主板的力勤資源(001246.SZ)。
力勤資源是一家全球領先的鎳產業鏈企業,主營業務涵蓋上游鎳資源采購、鎳產品貿易、鎳產品的生產與銷售。公司深耕鎳產業鏈領域,自鎳產品貿易起步,通過不斷向鎳產業下游延伸,完成產業鏈內多個環節布局。
據招股書介紹,在鎳產品貿易方面,力勤資源是中國最大的鎳礦貿易商。自成立以來,公司一直從事鎳礦、鎳鐵等鎳產品的貿易業務,經過在鎳產品貿易領域的多年深耕,公司在菲律賓、印尼等全球紅土鎳礦資源豐富的國家和地區,與當地知名的鎳礦開采商和鎳鐵生產商建立了長期穩定的合作關系。
在鎳冶煉領域,力勤資源掌握了當前業內最先進的HPAL技術之一,并積累了大量鎳濕法冶煉項目的設計、建設、管理與運營經驗。公司濕法冶煉項目采用的第三代HPAL工藝是鎳濕法冶煉的主流工藝,亦為目前全球處理中低品位紅土鎳礦最先進的工藝。
根據灼識咨詢報告,力勤資源的鎳產品貿易量于2024年位居全球第一,相當于當年全球鎳產品市場需求的10.4%,公司亦是中國最大的鎳礦供貨商,當年市場份額約為35.8%;鎳產品生產方面,截至2024年末,按控股項目的年設計產能計,在全球穩定運行的采用HPAL技術的濕法冶煉項目中,公司排名第二,市場份額為19.7%;在印尼穩定運行的采用HPAL技術的濕法冶煉項目中,公司排名第二,市場份額為25.1%。
業績方面,2023—2025年公司分別實現營業收入212.86億元、298.46億元、402.55億元,歸母凈利潤分別為10.50億元、17.68億元、28.62億元。公司預計2026年1—9月營業收入為380億元—420億元,同比增長27.93%—41.40%,歸母凈利潤為31.50億元—32.50億元。
值得注意的是,力勤資源面臨鎳價波動的風險。招股書顯示,鎳產品的貿易、生產與銷售是力勤資源的主要收入來源。近年,由于鎳產品供應量的上升、全球主要經濟體增速放緩、下游不銹鋼等行業的需求增長放緩等因素,鎳價格總體呈波動下行趨勢。
2024年度,LME鎳全年均價為16,811.63美元/金屬噸,較2023年的21,473.88美元/金屬噸下降21.71%;2025年度,LME鎳全年均價進一步下降9.82%至15,159.94美元/金屬噸。進入2026年,受到印尼收緊鎳礦開采審批等因素影響,鎳市場價格強勢反彈,2026年5月LME鎳均價已達18,805.00美元/金屬噸,較2025年全年均價上漲24.04%。
力勤資源提醒,公司與客戶、供應商簽署的購銷協議中通常根據一段時期內的市場均價和未來的預期價格等因素確定鎳產品的交付價格,若鎳產品市場價格因市場供需情況或政策發生大幅變動導致鎳產品銷售價格下降,公司鎳產品貿易業務的采購價格和銷售價格差異可能會收窄甚至出現倒掛,鎳產品生產與銷售業務的毛利率亦可能會下降,從而對公司經營業績產生不利影響。
(聲明:文章內容僅供參考,不構成投資建議。投資者據此操作,風險自擔。)
相關專題: 短期擾動不改基本面,四季度市場有望修復專題最新配資資訊
-
 上一篇
配資炒股入門:“腦機接口第一股”更新IPO招股書:2026年上半年營收4634.4萬元,凈虧損6547.9
發表于2026-09-30 瀏覽74 評論0
-
 下一篇
配資炒股論壇平臺:房貸“降息”,100萬房貸月供能省多少?
發表于2026-09-30 瀏覽78 評論0
-
 股票配資門戶網:“兩萬億Anthropic”要翻車?機構:2026年最荒謬IPO 只值1500億美元!
瀏覽25 評論0
PMI
A股
財經早晚報
-
 美聯儲會議紀要:加息理由存在分歧,年內或將再上調利率一次
瀏覽24 評論0
PMI
宏觀經濟
制造業
-
 炒股配資找配資:實探上海樓市:新房剛改產品持續熱銷 二手次新小區價格堅挺
瀏覽34 評論0
財經早晚報
A股
匯率
-
 自貿生長時——海南自貿港重大項目國慶假期建設見聞
瀏覽37 評論0
PMI
宏觀經濟
制造業
-
 配資炒股門戶:巴西大選選情膠著!25日盧拉與博索納羅之子將進行第二輪角逐
瀏覽49 評論0
財經早晚報
A股
匯率
-
 渣打2026年第四季市場展望:恒指12個月目標26000-27000點 中港股市降至核心配置
瀏覽59 評論0
PMI
宏觀經濟
制造業
-
 網絡股票配資網:中國正在編織六張“超級大網”
瀏覽73 評論0
財經早晚報
A股
匯率
-
 從十篇“金軒”文章看中國經濟:新動能、新空間、新支撐同向發力
瀏覽72 評論0
PMI
宏觀經濟
制造業
-
 全國配資公司:看上海大歌劇院“中國扇”,國慶假日首度向公眾開放
瀏覽80 評論0
財經早晚報
A股
匯率
-
 工資漲不過物價 美國人想盡各種辦法維持消費
瀏覽79 評論0
PMI
宏觀經濟
制造業