
2026年國(guó)慶假期近在咫尺,持股過節(jié)還是持幣觀望——這道選擇題又一次擺到投資者面前。
21世紀(jì)經(jīng)濟(jì)報(bào)道記者梳理發(fā)現(xiàn),當(dāng)前賣方機(jī)構(gòu)觀點(diǎn)漸趨一致——在AI產(chǎn)業(yè)趨勢(shì)和籌碼結(jié)構(gòu)改善的背景下,“適度持股過節(jié)”具備較高性價(jià)比。但持股過節(jié)并非簡(jiǎn)單押注市場(chǎng)漲跌,策略重心需轉(zhuǎn)向結(jié)構(gòu)選擇:進(jìn)攻端保留AI等高景氣核心資產(chǎn),防御端用低估值、高股息和現(xiàn)金流確定性打底,同時(shí)對(duì)外部擾動(dòng)預(yù)留應(yīng)對(duì)空間。
國(guó)慶假期前夕,A股交投情緒短暫升溫后又歸于平淡,市場(chǎng)延續(xù)震蕩調(diào)整格局。
東吳證券策略研究團(tuán)隊(duì)分析,國(guó)慶假期意味著海外市場(chǎng)波動(dòng)、外部不確定性在休市期間無法對(duì)沖,出于避險(xiǎn)考量,部分資金會(huì)選擇降倉(cāng)觀望,市場(chǎng)活躍度也出現(xiàn)下滑。疊加三季度末機(jī)構(gòu)兌現(xiàn)前期收益、鎖定業(yè)績(jī)的止盈訴求,以及季度層面的組合調(diào)倉(cāng),共同壓制了節(jié)前指數(shù)表現(xiàn)。
不過,部分機(jī)構(gòu)預(yù)計(jì)節(jié)后A股有望迎來修復(fù),因此適度持股過節(jié)成為主流策略建議。
之所以作出“持股過節(jié)”的判斷,主要基于兩大邏輯:
第一,歷史日歷效應(yīng)為節(jié)后行情提供了概率支撐。
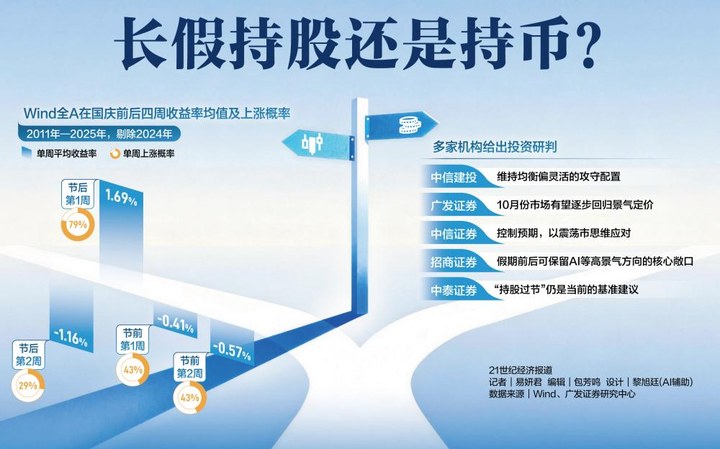
據(jù)廣發(fā)證券研究團(tuán)隊(duì)統(tǒng)計(jì),2011年—2025年(剔除2024年),在國(guó)慶假期前第一周、第二周,Wind全A單周平均收益率分別為-0.41%、-0.57%,同期Wind全A單周上漲概率均為43%;而節(jié)后第一周、第二周,Wind全A單周平均收益率分別為1.69%、-1.16%,同期Wind全A單周上漲概率分別為79%、29%。
第二,產(chǎn)業(yè)趨勢(shì)與籌碼結(jié)構(gòu)也指向節(jié)前布局更占優(yōu)。
中泰證券策略研究團(tuán)隊(duì)表示,全球AI基本面仍在改善,國(guó)內(nèi)短期定價(jià)更多受到中東變量、節(jié)前籌碼和風(fēng)格博弈影響。國(guó)內(nèi)科創(chuàng)歷來啟動(dòng)晚于海外,但行情啟動(dòng)后的速度和彈性通常更高。機(jī)構(gòu)若在節(jié)后重新提高科技倉(cāng)位,追漲成本反而會(huì)上升,當(dāng)前籌碼結(jié)構(gòu)更有利于提前持有。繼續(xù)減持科技的性價(jià)比已經(jīng)下降,“持股過節(jié)”仍是當(dāng)前的基準(zhǔn)建議。
金鷹基金有關(guān)人士指出,市場(chǎng)對(duì)于非業(yè)績(jī)層面的一些擔(dān)憂在短期內(nèi)已較大程度地反映在估值之中,節(jié)后在前述的不確定性影響顯著降低及10月三季報(bào)預(yù)期臨近等新因素推動(dòng)下,有望形成市場(chǎng)的新一輪修復(fù)與階段性反彈窗口。
此外,國(guó)慶假期后的市場(chǎng)表現(xiàn)還會(huì)受到假期期間增量信息的影響。
展望2026年中外經(jīng)濟(jì)及政策環(huán)境,廣發(fā)證券策略首席分析師劉晨明、鄭愷預(yù)計(jì),2026年國(guó)慶期間的消息面大概率平穩(wěn)。
“今年國(guó)慶假期之前,對(duì)于部分消息的定價(jià)已較為充分(包括AI產(chǎn)業(yè)進(jìn)展的分歧、美聯(lián)儲(chǔ)年內(nèi)加息預(yù)期等)。后續(xù),海外流動(dòng)性持續(xù)緊縮將對(duì)市場(chǎng)情緒形成壓制,四季度反而存在修正空間;四季度AI產(chǎn)業(yè)有重要會(huì)議和產(chǎn)業(yè)進(jìn)展可以跟蹤驗(yàn)證。因此,國(guó)慶假期期間海外預(yù)期有望維持穩(wěn)定。”該團(tuán)隊(duì)具體分析。
部分買方機(jī)構(gòu)明確表示將持股過節(jié),但倉(cāng)位選擇呈現(xiàn)分化。私募排排網(wǎng)調(diào)查結(jié)果顯示,在接受調(diào)研的私募機(jī)構(gòu)中,57.70%的私募傾向于重倉(cāng)/滿倉(cāng)(倉(cāng)位>80%)持股過節(jié),這些私募看好節(jié)后結(jié)構(gòu)性行情,不愿踏空;19.23%的私募傾向于中等偏重倉(cāng)位(60%—80%)過節(jié),它們希望預(yù)留部分現(xiàn)金應(yīng)對(duì)假期突發(fā)消息面擾動(dòng);15.38%的私募傾向于中性偏防守倉(cāng)位(40%—60%)過節(jié);7.69%的私募傾向于輕倉(cāng)/空倉(cāng)(倉(cāng)位<40%)持幣過節(jié),主要是擔(dān)憂假期外圍波動(dòng)及節(jié)后獲利盤拋壓,因此優(yōu)先控制風(fēng)險(xiǎn)。
需要指出的是,歷史勝率只是概率參照,并非確定結(jié)論——持股過節(jié)與否,還取決于節(jié)前調(diào)整的程度與假期外部風(fēng)險(xiǎn)的走向。
招商證券策略研究團(tuán)隊(duì)提醒,“隨著日歷效應(yīng)被充分認(rèn)知,近兩年已出現(xiàn)節(jié)前搶跑的變化。今年節(jié)前市場(chǎng)震蕩偏弱,前期調(diào)整為預(yù)期改善后的修復(fù)創(chuàng)造了條件,但美伊局勢(shì)、油價(jià)及美國(guó)就業(yè)和通脹數(shù)據(jù)仍可能推動(dòng)后續(xù)加息預(yù)期反復(fù)。因此,節(jié)前弱勢(shì)不能直接推導(dǎo)出節(jié)后上漲,后續(xù)需關(guān)注外部風(fēng)險(xiǎn)能否緩和,以及資金承接是否改善。”
機(jī)構(gòu)熱議“持股過節(jié)”的背后,更多是專業(yè)投資者對(duì)當(dāng)下布局思路的再梳理。
劉晨明、鄭愷指出,結(jié)合今年實(shí)際的風(fēng)格表現(xiàn),10月份市場(chǎng)有望逐步回歸景氣定價(jià),節(jié)前最后一周若有調(diào)整,則提供難得的布局機(jī)遇(三季報(bào)的景氣優(yōu)勢(shì),以及AI產(chǎn)業(yè)鏈的系列催化)。
配置層面,該團(tuán)隊(duì)建議優(yōu)先關(guān)注三季報(bào)高景氣的AI產(chǎn)業(yè)鏈,以及非AI領(lǐng)域的細(xì)分α(醫(yī)藥、航運(yùn)、船舶、出口鏈個(gè)別環(huán)節(jié)等)。
中信建投證券策略分析師夏凡捷、李家俊建議,在外部利率擾動(dòng)未消、內(nèi)部節(jié)前縮量待修復(fù)的背景下,維持均衡偏靈活的攻守配置。
具體而言,在進(jìn)攻端,AI產(chǎn)業(yè)鏈仍是中期主線。重點(diǎn)聚焦籌碼結(jié)構(gòu)出清相對(duì)充分、基本面扎實(shí)的方向,如國(guó)產(chǎn)算力、光模塊、PCB、半導(dǎo)體設(shè)備材料與存儲(chǔ)等,后續(xù)市場(chǎng)熱度一旦恢復(fù),科技板塊往往出現(xiàn)最明顯的補(bǔ)漲行情。工業(yè)金屬可能受到加息周期壓制,但AI算力帶動(dòng)高端銅箔等新興需求爆發(fā),可逢回調(diào)配置。
防御端,上述分析師建議以低估值、高股息與現(xiàn)金流確定性為底倉(cāng)。其中,非銀兼具估值與業(yè)績(jī)韌性,銀行紅利底倉(cāng)屬性仍在,也可配置供給硬約束與價(jià)格上行的資源品主線。
中泰證券策略研究團(tuán)隊(duì)則建議,節(jié)前維持科技進(jìn)攻、能源安全對(duì)沖的組合結(jié)構(gòu)。
招商證券策略研究團(tuán)隊(duì)也提到,外部事件影響短期波動(dòng),產(chǎn)業(yè)趨勢(shì)與業(yè)績(jī)兌現(xiàn)決定配置的持續(xù)性。假期前后可保留AI等高景氣方向的核心敞口,優(yōu)先關(guān)注調(diào)整較充分、盈利支撐較強(qiáng)的標(biāo)的,同時(shí)搭配現(xiàn)金流穩(wěn)健、分紅可持續(xù)的高股息資產(chǎn)。
此外,基于“三季報(bào)前后是年內(nèi)最后一波進(jìn)攻窗口,指數(shù)年內(nèi)修復(fù)的概率實(shí)際上比創(chuàng)新低要大很多”這一判斷,中信證券研究團(tuán)隊(duì)建議控制預(yù)期,避免“宏大敘事”,該團(tuán)隊(duì)認(rèn)為以震蕩市思維應(yīng)對(duì)仍然是當(dāng)下的核心原則。
“在科技板塊內(nèi)部,建議向量?jī)r(jià)齊升的核心資產(chǎn)調(diào)倉(cāng)(如光通信、PCB、MLCC、燃?xì)廨啓C(jī)、晶圓制造等);對(duì)于非科技板塊,仍然聚焦在創(chuàng)新藥、能化、紅利(煤炭、銀行)以及有出海潛力的頭部券商。”該團(tuán)隊(duì)表示。
整體上,“節(jié)后行情中結(jié)構(gòu)選擇的重要性遠(yuǎn)高于倉(cāng)位擇時(shí),機(jī)會(huì)更多集中在兩端確定性明確的資產(chǎn)上。”安爵資產(chǎn)董事長(zhǎng)劉巖向記者指出。
他具體分析,長(zhǎng)假歸來后A股將呈現(xiàn)指數(shù)區(qū)間震蕩、結(jié)構(gòu)深度分化的主基調(diào),行情核心邏輯轉(zhuǎn)向政策預(yù)期與基本面現(xiàn)實(shí)的再平衡,難現(xiàn)單邊普漲或普跌的趨勢(shì)性行情。
最新配資資訊
-
 上一篇
配資官網(wǎng):希音上半年經(jīng)調(diào)整凈利同比降超五成,創(chuàng)始人許仰天:對(duì)下半年這一指標(biāo)持謹(jǐn)慎樂觀態(tài)度
發(fā)表于2026-09-29 瀏覽79 評(píng)論0
-
 下一篇
證券配資門戶:凌晨股債“雙殺”!美國(guó)、伊朗大消息傳來
發(fā)表于2026-09-29 瀏覽66 評(píng)論0
-
 股票配資門戶網(wǎng):“兩萬億Anthropic”要翻車?機(jī)構(gòu):2026年最荒謬IPO 只值1500億美元!
瀏覽25 評(píng)論0
PMI
A股
財(cái)經(jīng)早晚報(bào)
-
 美聯(lián)儲(chǔ)會(huì)議紀(jì)要:加息理由存在分歧,年內(nèi)或?qū)⒃偕险{(diào)利率一次
瀏覽24 評(píng)論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)
-
 炒股配資找配資:實(shí)探上海樓市:新房剛改產(chǎn)品持續(xù)熱銷 二手次新小區(qū)價(jià)格堅(jiān)挺
瀏覽34 評(píng)論0
財(cái)經(jīng)早晚報(bào)
A股
匯率
-
 自貿(mào)生長(zhǎng)時(shí)——海南自貿(mào)港重大項(xiàng)目國(guó)慶假期建設(shè)見聞
瀏覽37 評(píng)論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)
-
 配資炒股門戶:巴西大選選情膠著!25日盧拉與博索納羅之子將進(jìn)行第二輪角逐
瀏覽49 評(píng)論0
財(cái)經(jīng)早晚報(bào)
A股
匯率
-
 渣打2026年第四季市場(chǎng)展望:恒指12個(gè)月目標(biāo)26000-27000點(diǎn) 中港股市降至核心配置
瀏覽59 評(píng)論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)
-
 網(wǎng)絡(luò)股票配資網(wǎng):中國(guó)正在編織六張“超級(jí)大網(wǎng)”
瀏覽73 評(píng)論0
財(cái)經(jīng)早晚報(bào)
A股
匯率
-
 從十篇“金軒”文章看中國(guó)經(jīng)濟(jì):新動(dòng)能、新空間、新支撐同向發(fā)力
瀏覽72 評(píng)論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)
-
 全國(guó)配資公司:看上海大歌劇院“中國(guó)扇”,國(guó)慶假日首度向公眾開放
瀏覽80 評(píng)論0
財(cái)經(jīng)早晚報(bào)
A股
匯率
-
 工資漲不過物價(jià) 美國(guó)人想盡各種辦法維持消費(fèi)
瀏覽79 評(píng)論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)