
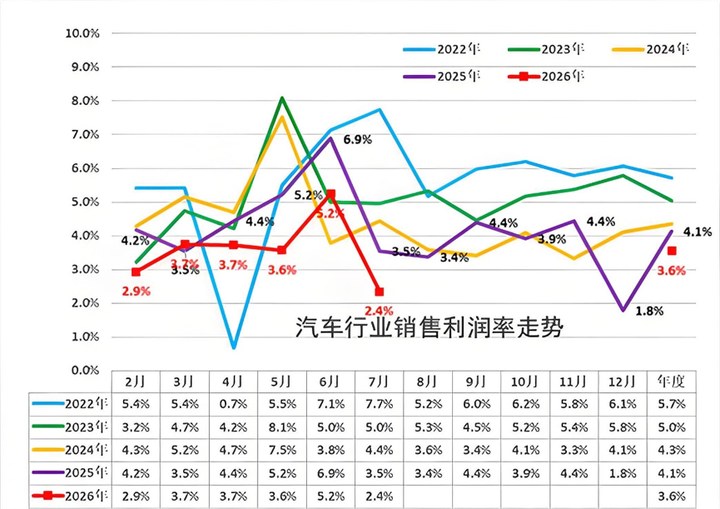
2026年上半年,國內(nèi)汽車市場增速放緩,迎來結(jié)構(gòu)性調(diào)整,中國汽車流通協(xié)會(huì)汽車市場研究分會(huì)(以下簡稱:乘聯(lián)分會(huì))數(shù)據(jù)顯示,2026年上半年乘用車?yán)塾?jì)零售銷量876.8萬輛,同比下滑20.2%;新能源車?yán)塾?jì)零售銷量471.4萬輛,同比下滑13.6%。國家統(tǒng)計(jì)局?jǐn)?shù)據(jù)顯示,1至6月汽車行業(yè)利潤總額利潤總額19.5億元,同比下滑19.5%,利潤率降至3.8%
據(jù)乘聯(lián)分會(huì)預(yù)測,8月乘用車零售市場規(guī)模約為158萬輛,其中新能源可達(dá)104萬輛左右,滲透率預(yù)計(jì)增長至65.8%。更值得關(guān)注的結(jié)構(gòu)性變化在于:純電車型在整體乘用車市場的零售滲透率達(dá)到44.3%,連續(xù)四個(gè)月穩(wěn)居第一大動(dòng)力形式。燃油車零售同比大幅下降41%,增程車型7月大跌16.5%,已連續(xù)“六連跌”。1-7月新能源零售累計(jì)566.8萬輛,同比下滑12.5%,純電是唯一保持結(jié)構(gòu)性增長的動(dòng)力形式。
在這樣的行業(yè)背景下,蔚來9月1日交出了一份連續(xù)盈利的成績單。但比起營收、交付量,真正值得深入解讀的,是那些藏在財(cái)報(bào)深處的關(guān)鍵指標(biāo)——毛利額。
上半年總營收同比增長85.8%
領(lǐng)跑新勢力車企
蔚來財(cái)報(bào)顯示,2026年二季度,蔚來總營收321.4億元,同比增長69.1%;上半年總營收576.7億元,同比增長85.8%,營收和收入同比增速領(lǐng)跑新勢力車企。
2026年上半年蔚來的國內(nèi)新車銷售額位列第三,僅次于比亞迪和吉利。若以成交額口徑測算,2026年上半年國內(nèi)主要17家本土車企中,蔚來的新車成交額同樣躋身前三,進(jìn)一步印證了其在高價(jià)值市場的強(qiáng)勢占位。
在利潤方面,2026年二季度蔚來經(jīng)調(diào)整經(jīng)營利潤2.1億元,連續(xù)三個(gè)季度實(shí)現(xiàn)盈利;2026年上半年經(jīng)調(diào)整經(jīng)營利潤2.7億元,是新勢力車企中難得實(shí)現(xiàn)持續(xù)經(jīng)營盈利的企業(yè)。
毛利層面同樣亮眼。2026年二季度毛利總額59.1億元,同比增長211.3%;2026年上半年毛利總額107.7億元,同比增長282.2%,領(lǐng)跑新勢力車企。綜合毛利率18.4%,整車毛利率18.5%,分別同比增長8.4和8.2個(gè)百分點(diǎn)。現(xiàn)金儲(chǔ)備方面,2026二季度達(dá)567億元,環(huán)比增長85億元,連續(xù)四個(gè)季度實(shí)現(xiàn)正向經(jīng)營現(xiàn)金流。
競爭新階段,
毛利額才是衡量經(jīng)營質(zhì)量的“硬標(biāo)尺”
當(dāng)前,汽車行業(yè)的競爭已從“價(jià)格戰(zhàn)”轉(zhuǎn)向“價(jià)值戰(zhàn)”、從“規(guī)模優(yōu)先”到“利潤優(yōu)先”。評(píng)估一家車企的經(jīng)營質(zhì)量,毛利率只是一個(gè)維度,毛利額才是更核心的標(biāo)尺——它集中體現(xiàn)了品牌溢價(jià)能力、產(chǎn)品結(jié)構(gòu)以及運(yùn)營管理的綜合水平。
用這把標(biāo)尺橫向?qū)Ρ龋祦淼念I(lǐng)先優(yōu)勢極為顯著。2026年蔚來上半年毛利額107.7億元,同比增幅282.2%,當(dāng)然,高毛利率不等于高盈利,關(guān)鍵在于費(fèi)用控制和經(jīng)營效率。
蔚來上半年毛利總額增速282%顯著跑贏銷量增速67%,說明其每一輛新車都比去年賺得更多,說明蔚來不是“以價(jià)換量”,而是“高端化兌現(xiàn)”的高質(zhì)量增長。
這種“純電引領(lǐng)、高端突圍”的態(tài)勢,與宏觀行業(yè)趨勢深度吻合。在增程“六連跌”、燃油車大幅萎縮的背景下,純電成為唯一結(jié)構(gòu)性增長動(dòng)力。蔚來作為純電陣營的領(lǐng)頭羊,其連續(xù)盈利恰恰驗(yàn)證了:當(dāng)市場從“政策補(bǔ)貼驅(qū)動(dòng)”轉(zhuǎn)向“產(chǎn)品價(jià)值驅(qū)動(dòng)”,高端純電的體系競爭力正在轉(zhuǎn)化為實(shí)實(shí)在在的財(cái)務(wù)回報(bào)。
毛利額逆勢增長282%,
是三個(gè)品牌的全面高端化
蔚來毛利額的亮眼表現(xiàn)絕非偶然,核心來自三品牌協(xié)同的高端化戰(zhàn)略落地及運(yùn)營管理的高水平成本控制。
蔚來品牌平均成交價(jià)持續(xù)上行,據(jù)杰蘭路《2026年度上半年中國乘用車市場品牌價(jià)格回顧》,蔚來主品牌上半年單車均價(jià)達(dá)40.4萬元。李斌在財(cái)報(bào)電話會(huì)上透露,二季度成交均價(jià)40.6萬元,在主流高端品牌中排名第一;7月進(jìn)一步提升至43萬元以上。二季度在35萬元以上乘用車市場,蔚來品牌銷量位居全市場第一(不分能源形式)。ES8站穩(wěn)40萬級(jí),累計(jì)交付突破14萬臺(tái);ES9站穩(wěn)50萬級(jí),連續(xù)兩個(gè)月斬獲50萬級(jí)純電銷冠,蔚來正完成從銷量到成交均價(jià)的全維度超越。
樂道品牌在主流家庭市場實(shí)現(xiàn)量價(jià)齊升,平均成交價(jià)超24萬元,穩(wěn)步向好,貢獻(xiàn)有效毛利增量。L90穩(wěn)居30萬元級(jí)純電大型SUV銷冠。樂道L60迎來第11萬臺(tái)新車交付,保值率位列同級(jí)第一。
firefly螢火蟲連續(xù)15個(gè)月位居中國高端小車市場前列,累計(jì)交付突破8萬臺(tái),以精品定位開辟新的增長空間。
三大品牌定位清晰、價(jià)格帶分明,共同構(gòu)成了完整的高端矩陣,實(shí)現(xiàn)了“量價(jià)齊升”的全面突破,這正是蔚來毛利額持續(xù)擴(kuò)張的直接驅(qū)動(dòng)力。
可持續(xù)盈利的底層邏輯
是體系能力鑄就護(hù)城河
亮眼的毛利表現(xiàn)背后,需要一整套完整的底層體系支撐。
技術(shù)領(lǐng)先構(gòu)筑產(chǎn)品力。神璣NX9031自研芯片裝車已超30萬片,神璣公司完成兩輪融資,投后估值達(dá)122.5億元。蔚來世界模型(NWM)已實(shí)現(xiàn)超70萬用戶同步升級(jí),成為行業(yè)首個(gè)在通用芯片與自研芯片平臺(tái)上并行開發(fā)、同步發(fā)布的品牌。
換電網(wǎng)絡(luò)更是從“爭議”變成了“護(hù)城河”。全國已累計(jì)建成4062座換電站,累計(jì)換電超1.2億次;第五代換電站將換電時(shí)間縮短至1分48秒,超八成用戶可在居住地或工作地3公里范圍內(nèi)使用換電服務(wù)。當(dāng)行業(yè)還在討論“要不要做換電”時(shí),蔚來已經(jīng)完成了1.2億次換電服務(wù),并制定了換電標(biāo)準(zhǔn)。
原材料上漲等成本壓力下的體系韌性。高毛利率不等于高盈利,關(guān)鍵在于費(fèi)用控制和經(jīng)營效率。面對(duì)二季度單車成本上漲約1萬元、下半年預(yù)計(jì)再增1.6萬至1.7萬元的行業(yè)壓力,依然維持了高毛利和持續(xù)盈利。這背后除了高毛利車型ES8/ES9占比提升抵消成本壓力,更是因?yàn)槲祦砉?yīng)鏈前置布局與技術(shù)降本持續(xù)見效,三品牌協(xié)同與費(fèi)用效率多維協(xié)作的共同結(jié)果。
三季度指引延續(xù)高增,
高質(zhì)量增長通道已打開
基于強(qiáng)勁的基本面,蔚來給出2026年三季度交付指引10.8萬至11.1萬輛,同比增長24.0%至27.5%;營收指引332.9億元至340.5億元,同比增長52.7%至56.2%。營收增速大幅領(lǐng)先銷量增速,高質(zhì)量增長特征凸顯。
從“量價(jià)齊升”到“持續(xù)盈利”,從“高端超越”到“技術(shù)護(hù)城河”,蔚來用一份扎實(shí)的財(cái)務(wù)成績證明:在汽車行業(yè)決賽圈最殘酷的階段,真正拉開差距的不是單一爆款,而是體系競爭力。
尤其是當(dāng)增程紅利周期宣告結(jié)束、燃油車份額加速收縮,蔚來憑借高端純電的品牌心智、三品牌協(xié)同的矩陣優(yōu)勢、全棧自研的技術(shù)壁壘以及全球最大的換電網(wǎng)絡(luò),正在從“新勢力領(lǐng)頭羊”邁向“高端純電全球龍頭”。
車市結(jié)構(gòu)性的調(diào)整背景下,蔚來沒有選擇降價(jià)換規(guī)模,而是保持戰(zhàn)略定力、堅(jiān)持長期主義,持續(xù)修煉內(nèi)功,市場正在給出答案。
最新配資資訊
-
 上一篇
配資論壇開戶:家長群曬公職求關(guān)照 拷問特權(quán)慣性與教育公平
發(fā)表于2026-09-04 瀏覽51 評(píng)論0
-
 下一篇
股市論壇:沃勒“鴿聲”砸落美債收益率!今晚焦點(diǎn)轉(zhuǎn)向美國非農(nóng)數(shù)據(jù)
發(fā)表于2026-09-04 瀏覽50 評(píng)論0
-
 網(wǎng)上配資官網(wǎng):A股杠桿資金入市節(jié)奏有變,9月動(dòng)向曝光
瀏覽2 評(píng)論0
PMI
A股
財(cái)經(jīng)早晚報(bào)
-
 CXO卷土重來,金斯瑞暴力反彈12%!AIDD邏輯加持,高CXO含量港股通醫(yī)療ETF(159
瀏覽2 評(píng)論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)
-
 配資注意事項(xiàng):新松機(jī)器人總裁張進(jìn):全面擁抱AI 構(gòu)筑第二增長曲線
瀏覽25 評(píng)論0
財(cái)經(jīng)早晚報(bào)
A股
匯率
-
 機(jī)器人數(shù)據(jù)噴涌,但危險(xiǎn)的信號(hào)也出現(xiàn)了
瀏覽28 評(píng)論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)
-
 配資知識(shí)門戶:資金盯上金融科技了?三維邏輯共振:題材承接有序、AI催化漸近、超跌反彈蓄勢待發(fā)
瀏覽33 評(píng)論0
財(cái)經(jīng)早晚報(bào)
A股
匯率
-
 華為、蘋果正面交鋒 折疊屏手機(jī)市場將迎“72小時(shí)對(duì)決”
瀏覽31 評(píng)論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)
-
 股票配資程序:長安自研智駕方案落地,朱華榮稱核心技術(shù)必須掌握在自己手中
瀏覽40 評(píng)論0
財(cái)經(jīng)早晚報(bào)
A股
匯率
-
 環(huán)球下周看點(diǎn):蘋果折疊屏亮相 美聯(lián)儲(chǔ)9月加息懸念迎落槌時(shí)刻
瀏覽42 評(píng)論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)
-
 重慶配資炒股:浙大傳奇“女教頭”,要IPO了
瀏覽50 評(píng)論0
財(cái)經(jīng)早晚報(bào)
A股
匯率
-
 國產(chǎn)內(nèi)存江湖往事:江波龍商業(yè)秘密糾紛案6年后畫句號(hào),昔日公司勝訴后還要上訴,今各方選擇和解
瀏覽46 評(píng)論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)