8月底,游戲廠商中期財報季落幕。
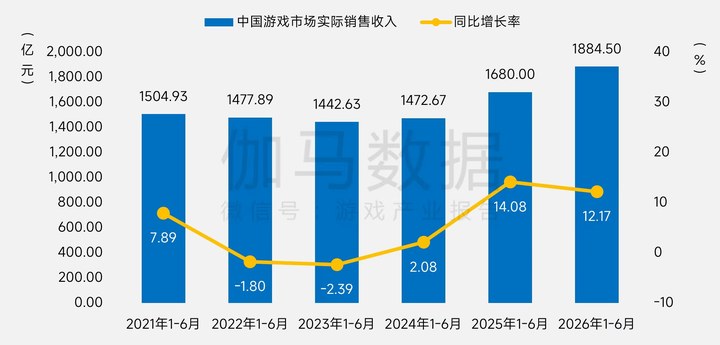
如果看行業大盤,游戲仍然有不錯的增長。2026年上半年,中國游戲市場收入同比增長12%。但如果看向各家游戲公司財報,呈現的是另一幅圖景:實現營收、利潤雙增長的廠商并不多,頭部公司繼續吃下大部分增量,中腰部廠商業績明顯分化,有的虧損、有的掉出行業前十。
游戲市場沒有停止增長,但增長正在變得越來越集中。CIC灼識董事總經理姜驍瀟對第一財經記者表示,企業層面正在呈現明顯的“K型分化”格局。上半年游戲大盤的雙位數增長,主要由騰訊等頭部廠商以及少數爆款產品拉動,中長尾產品并未普惠。
金山世游發行副總裁劉異也觀察到,延續去年的趨勢,游戲大盤雖然還在增長,但頭部聚集效應越來越強,“中間的生存狀態是越來越嚴峻的”。
就在這一年,字節跳動和阿里相繼出售游戲資產,部分廠商減少重投入、長周期的自研項目,行業人才也在流出。游戲還在掙錢,但它似乎已經沒有過去那么“性感”了。
騰訊獨大,腰部分化
根據中國音數協工委發布的《2026年1-6月中國游戲產業報告》,上半年國內游戲市場實際銷售收入1884.5億元,同比增長超12%,游戲用戶規模6.84億,同比增長0.82%。從過去六年來看,這是一個還不錯的增長數字。
但在游戲行業里宏觀數據可能并不代表整體。上半年,騰訊單家廠商的游戲收入已經接近游戲行業國內外銷售收入總和的一半,如果再加上網易,兩家公司的合計占比接近七成。
因此,行業大盤的增長,很大程度代表的是頭部廠商的增長。姜驍瀟表示,大盤增長屬于結構性增長,中長尾產品并未普惠,增量高度集中于少數長青產品與平臺級新品。
今年上半年騰訊游戲收入合計約1301億元,同比增長約10%。其中,本土市場收入927億元,同比增長約11%;國際市場收入374億元,同比增長約6%。支撐騰訊增長的,是那些已經被市場驗證過的長青游戲。
不久前,伽馬數據發布了7月移動游戲流水測算榜TOP10,騰訊有6款產品上榜,并包攬前四名。《王者榮耀》是最典型的長青產品,Sensor Tower的數據顯示,截至2026年6月末,《王者榮耀》全球累計內購收入已突破1176億元,居全球手游累計總收入榜首。
相比騰訊,網易這兩年缺乏強有力的新游戲拉動,但依靠長青產品如《夢幻西游》《蛋仔派對》等,營收仍保持了增長。但網易上半年凈利潤下滑明顯,部分由于二季度投資拼多多、阿里等資產虧損約30億元,加上超4億元的匯兌損失,對利潤帶來較大影響。
第一財經按照游戲業務營收排序,整理了上半年體量前十的游戲廠商。在騰訊、網易之外,能挺進前十的中腰部廠商各顯神通。
例如,世紀華通近幾年靠爆款游戲拉動增長,排在行業第三,也是A股最大的游戲廠商,其后是三七互娛,雖然主業平淡但依靠AI投資保持了利潤增長,而愷英網絡和巨人網絡同樣屬于有爆款增持,在上升周期,排在第五和第六。
具體來看,世紀華通憑借旗下《無盡冬日》(《Whiteout Survival》)等產品持續貢獻收入,已經連續13個季度實現營收同比增長。Sensor Tower數據顯示,6月《Whiteout Survival》成為全球手游收入冠軍,累計營收即將達到50億美元(約合人民幣336億元)。
巨人網絡則押中了《超自然行動組》。這款游戲累計流水突破50億元,推動公司上半年營收和利潤分別實現翻倍增長。二季度,公司拿出超過七成利潤進行分紅。
相比其他有爆款的廠商,三七互娛這半年則靠AI。財報顯示,三七互娛上半年營收下滑約14%,但凈利潤同比增長26%。雖然游戲主業較為平淡,但得益于上半年超10億元的投資收益,三七互娛保持了利潤增長。
半年報顯示,三七互娛旗下的投資包括智譜、月之暗面、百川智能、愛詩科技、清微智能、昉擎科技、華翊量子、強腦科技、雷鳥創新等多家AI產業鏈企業。就在一季度,智譜港股上市,給三七互娛帶來大額投資收益。截至6月末,三七互娛的長期股權投資約為15億元。
游戲主業承壓,AI投資貢獻利潤,這也是當下游戲行業轉型分化的縮影。
另一邊,處于轉型陣痛期的完美世界,其游戲營收排名已經掉到了第九。上半年完美世界營收下滑、同比轉虧,凈虧損為1.2億元。旗下《完美世界》《誅仙》等老牌長線產品進入生命周期中后期,用戶規模和付費能力逐漸下降,而新的長青產品尚未形成接力。
好在新游戲《異環》的上線有望改善業績。完美世界在財報中提到,上半年的虧損主要由于《異環》的收入遞延確認:報告期內發行費用一次性確認、但充值流水按玩家生命周期分期確認,產生階段性錯配。公司提到,截至8月18日《異環》全球累計流水突破20億元,業績貢獻將從Q3起逐步確認。
在這份榜單之外,還有更多沒被看見的腰部和底層廠商,不少營收和利潤下滑,業務收縮、裁撤與人才流失同存。
劉異認為,頭部游戲的營收規模越來越大,壓縮了中間和底層廠商的生存空間。雖然近兩年微信小游戲、抖音小游戲這些新的內容分發平臺的出現,拓展了一部分新的游戲玩家,但這一紅利主要是部分微小廠商吃到。
“對大多數轉型沒有那么快的廠商或中型廠商而言,體感是新的增長沒有搭上車,傳統賽道又被頭部廠商給擠占,所以中間的生存狀態是越來越嚴峻的。”劉異說。
大廠撤退,游戲不再“性感”?
從中期業績會的高管發言,也能窺見行業風向的轉變。
在中手游的財報電話會議上,有投資機構詢問管理層如何看待自研業務。對此,中手游董事長肖健表示,基于《仙劍世界》的教訓,公司已不再立項做大體量游戲產品,不會再采取大投入和長周期研發的模式。未來,自研業務將采取敏捷開發、快速驗證、系列化研發的方式。
過去,一款大型游戲往往意味著數年研發、數億元投入,以及上線之后漫長的商業化周期。一旦成功,爆款可以帶來巨額回報,但如果失敗,沉沒成本也同樣巨大。
當市場高速增長時,這種模式值得下注。但當用戶規模趨于穩定、行業進入增長放緩的時代,游戲公司的試錯空間也在快速收窄。
姜驍瀟認為,盲目卷大制作的模式已經走向終結,行業從拼增量進入存量博弈,試錯容錯率降低,逼迫廠商轉向控制體量和追求確定性回報。
“游戲行業的商業模式向成熟工業收斂,依賴IP積累、工業化品控與長線精細化運營,同時資本回報率向社會平均水平回歸,這些是行業成熟的標志。”姜驍瀟說。
實際上早在2024年的業績會上,吉比特董事長盧竑巖就提到,游戲行業從新興行業變成了傳統行業,而作為傳統行業的一個特征是,利潤可能會越來越接近全行業的平均利潤,投入越來越大,但產出不見得越來越大,很多資金也不愿意再投游戲行業。
過去兩年的行業變化,幾乎印證了這一判斷。
2026年,字節跳動和阿里先后出售游戲業務。3月有消息稱,字節跳動以超過60億美元的價格將沐瞳科技出售給沙特Savvy Games Group;8月,阿里將旗下靈犀互娛出售給信宸資本,市場消息稱交易價格超過15億美元。
值得注意的是,被出售的兩家公司都擁有行業知名代表作和持續造血能力,并不是虧損資產。因此,這更像是一種戰略選擇:游戲依然能賺錢,但對于互聯網大廠而言,它未必是最值得加碼的業務。
在和行業人士的交流中,可以得出的一個結論是,相比AI這樣的新興領域,游戲“不再性感”。對于互聯網大廠來說,游戲可以持續貢獻利潤,卻很難再帶來幾十倍市盈率的增長預期。而AI正處于完全不同的階段。
近期科隆游戲展的開幕演講上,ASGC創始人、騰訊游戲業務發展總監Amir Satvat談到了“游戲行業重置”。他提供的數據顯示,從2021年的峰值算起,游戲初創融資從100億美元跌到20億美元;從種子輪晉級A輪的比例只有科技等行業的一半。
“比噱頭贏不了AI,比穩健贏不了企業軟件和云計算。”Amir Satvat認為,游戲是一種不可預測的生意,沒有穩定的利潤率模式,這門生意的波動性和回款節奏,外行并不習慣。
與AI的吸引力差距也反映在股價上。
自2026年1月的高點以來,A股游戲概念(BK1046)已下跌超20%,游戲龍頭騰訊跌幅接近30%、網易跌近20%。
瑞銀中國互聯網研究主管方錦聰認為,游戲行業股價低迷,核心原因是有限資金的輪動,“買了上游就沒有錢買下游”。游戲公司每年增長10個百分點,“在五年前覺得穩定,利潤率每年提升,但現在看AI每年收入都是翻倍的,投資者更傾向于選上游的股票。”他總結道,今年的趨勢下,游戲股票的吸引力下滑。
“常常有人問我什么時候能回歸常態,我們不會回到常態,行業正在變化。”Amir Satvat以5年為周期統計了行業人數的變化,2017到2022年全球游戲行業新增了15萬人,而從2022年到2026年只新增了5千人。也就是說,行業仍維持微弱的正增長,但與此前5年的巨大增量相比,幾乎可以忽略不計。
但游戲行業進入下行周期了嗎?答案可能沒有那么悲觀。
出海仍然是中國游戲廠商的重要增量市場。姜驍瀟認為,海外市場的裁員調整一部分是在消化此前過度擴張的產能,但中國游戲廠商經過多年手游市場競爭形成的工業化能力、長線運營能力,正在向海外PC和主機市場遷移;國內已經驗證成熟的小游戲與混合變現模式,也正在向海外社交生態復制。
方錦聰依然看好游戲板塊,在他看來,有幾個比較好的信號,包括版號、AI和渠道成本。
一方面,每月版號數量都在上升,這對行業的創新有幫助。其次AI正在進入游戲研發、內容生產和運營等多個環節,幫助降低研發成本,提高游戲精細化運營效率。最后,無論是蘋果還是安卓,渠道分成比例都在下降,這對游戲公司的利潤率有幫助。疊加游戲出海的增長,瑞銀認為,游戲行業長期仍然是向好的。
游戲的玩家仍然在,錢也仍然在。變化的是錢越來越集中,用戶越來越難爭奪了。游戲從一門高速增長的互聯網生意,變成了一門需要精打細算的成熟產業。未來廠商需要回答的是,在一個增量有限的市場里,如何獲得增長。