
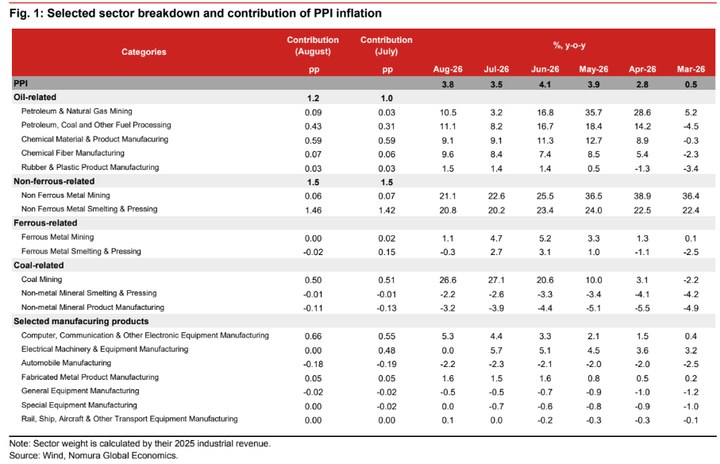
CPI通脹在8月份同比上漲至0.8%,符合市場預(yù)期(共識和野村證券均為0.8%),高于7月份的0.5%。PPI通脹在8月份也從7月份的3.5%同比上漲至3.8%,略高于市場共識的3.6%,但符合我們的預(yù)測。CPI通脹反彈0.3個百分點主要歸因于石油和黃金,因為它們對CPI的貢獻在8月份環(huán)比7月份分別增加了0.24個百分點和0.05個百分點。8月份PPI的表現(xiàn)超出預(yù)期,而7月份的預(yù)測失誤并不令人意外,因為近幾個月全球油價的高度波動及其滯后傳導(dǎo)效應(yīng)使得月度PPI通脹數(shù)據(jù)更難預(yù)測。剔除包括石油、有色金屬和芯片在內(nèi)的外部因素的提振,8月份PPI通脹同比將為0.40%,與7月份基本持平,這表明國內(nèi)內(nèi)生通脹壓力較弱。
我們?nèi)匀徽J為今年不會有政策利率變化,盡管有針對性的降息是可能的。
盡管潛在通脹疲軟,我們?nèi)匀徽J為人行今年不太可能降息,因為整體出口保持強勁,且其他主要央行面臨加息壓力。盡管如此,鑒于增長逆風(fēng)日益加劇,我們認為人行可能會實施一些有針對性的降息,以配合財政刺激措施,類似于今年1月中旬的情況。當(dāng)時,所有結(jié)構(gòu)性貨幣工具的利率都下調(diào)了25個基點,再貸款、再貼現(xiàn)和抵押補充貸款(PSL)的利率分別降至1.25%、1.50%和1.75%。由于政策性銀行已于9月初開始部署8000億元人民幣的新政策性金融工具(NPFT)以遏制投資下降,并且中國人民銀行的PSL可能是NPFT的關(guān)鍵資金來源,因此PSL的利率可能會進一步下調(diào),以適應(yīng)政策性銀行對投資項目的貸款。
我們對9月份通脹數(shù)據(jù)的預(yù)測
鑒于油價上漲和食品價格高基數(shù),我們預(yù)計9月份CPI將基本保持穩(wěn)定,與8月份持平,為0.8%(同比)。此外,考慮到工業(yè)原材料價格上漲,我們預(yù)計9月份PPI通脹將小幅上漲至3.9%(同比)。
由于中東地區(qū)陷入僵局,布倫特原油現(xiàn)貨價格在9月初再次反彈至每桶100美元以上。發(fā)改委于8月29日將零售汽油價格上調(diào)375元/噸,9月迄今環(huán)比又上漲了2.6%。然而,如果當(dāng)前油價持續(xù),發(fā)改委很可能會在9月中旬再次上調(diào)汽油價格。其他方面,9月份日均金價與8月份水平基本持平,但從同比來看,由于去年9月和10月黃金分別環(huán)比上漲9.0%和10.6%,金價通脹可能會因高基數(shù)而下降。
食品價格方面,繼7月份環(huán)比上漲7.3%之后,豬肉批發(fā)價格繼續(xù)回升,8月份上漲2.1%,9月迄今又上漲2.4%,因為政府加大了控制供應(yīng)和穩(wěn)定豬肉價格的力度。從同比來看,9月迄今豬肉通脹從8月份的-20.9%、7月份的-24.0%和6月份的-28.3%上升到-16.9%(同比)。包括其他食品在內(nèi),農(nóng)業(yè)農(nóng)村部農(nóng)產(chǎn)品批發(fā)價格在9月迄今環(huán)比上漲1.4%,而其同比變化則因高基數(shù)從-0.1%降至-1.5%。最后,南華工業(yè)原材料價格繼8月份上漲2.9%之后,9月迄今環(huán)比上漲5.5%,表明成本壓力更大。
利率策略:維持支付5年期IRS,同時做多30年期國債,5年期小幅額外支付。
我們認為今天的通脹數(shù)據(jù)與中國利率保持在低位的穩(wěn)定性一致。我們對掉期曲線的陡峭化持看漲觀點,因為人行似乎致力于保持流動性寬松以促進宏觀穩(wěn)定,而投資仍然疲軟。然而,5年期互換仍有上漲潛力,季節(jié)性因素支持9月份中國利率走高(過去五年中,每年9月份利率均有所上升)。相比之下,在債券曲線上,我們認為10年期-30年期債券利差有趨平的空間,因為30年期債券是我們認為在低波動環(huán)境中仍能表現(xiàn)良好的唯一期限債券,且10年期-30年期利差仍接近50個基點。我們維持支付9月-5年期NDIRS,同時做多30年期中國國債(2056年6月到期,收益率2.23%)的頭寸,并另外支付互換(指示性水平1.485%,DV01為1500美元)。
受石油和黃金影響,CPI通脹上升
8月份CPI通脹同比增長0.3個百分點至0.8%,符合市場預(yù)期(共識和野村證券均為0.8%),高于7月份的0.5%。根據(jù)國家統(tǒng)計局數(shù)據(jù),8月份能源對整體通脹的貢獻環(huán)比7月份上升0.24個百分點,而我們估計黃金對整體通脹的貢獻環(huán)比7月份上升0.05個百分點。因此,整體CPI通脹的回升主要歸因于石油和黃金價格通脹的上漲。環(huán)比來看,8月份CPI通脹為0.4%,遠高于2025年8月份的0.0%,這主要也是由于石油(環(huán)比增長7.2%,對CPI貢獻0.21個百分點)和黃金(環(huán)比增長7.6%,對CPI提振0.04個百分點)價格上漲。8月份食品通脹同比小幅上升至-1.4%,而7月份為-1.5%;非食品通脹從0.9%上升至1.2%。剔除食品和能源,8月份核心通脹同比小幅上升至1.0%,而7月份為0.9%;服務(wù)通脹也從0.7%上升至0.8%。
石油是CPI通脹上升的主要驅(qū)動因素
根據(jù)國家統(tǒng)計局數(shù)據(jù),8月份國內(nèi)汽油價格環(huán)比上漲7.2%,此前7月份、6月份和5月份分別下跌10.7%、4.9%和0.3%,其對整體CPI通脹的貢獻從7月份的-0.35個百分點、6月份的-0.15個百分點和5月份的-0.01個百分點上升至8月份的+0.21個百分點。同比來看,8月份汽油價格通脹從7月份的1.0%(6月份為17.0%)上升至9.3%,對整體通脹的貢獻從7月份的0.06個百分點上升至0.28個百分點。剔除石油,8月份CPI通脹將為0.52%,略高于7月份的0.44%,部分原因是黃金價格上漲。
受近期反彈影響,黃金貢獻反彈
8月份與黃金相關(guān)的產(chǎn)品價格同比上漲33.6%,高于7月份的24.6%和6月份的28.1%,但低于5月份的39.0%、4月份的46.9%、3月份的65.8%、2月份的76.6%和1月份的77.4%。由于黃金在核心CPI籃子中的權(quán)重約為0.6%(參見《中國:剔除黃金后核心CPI通脹更真實的圖景》,2025年12月26日),我們估計黃金對核心CPI通脹的同比貢獻為0.2個百分點。因此,剔除黃金,8月份核心CPI通脹將為0.80%,與7月份的0.75%相似。由于2025年9月和10月環(huán)比價格分別上漲9.0%和10.6%,我們預(yù)計這兩個月份黃金同比通脹將面臨不利的基數(shù)效應(yīng)。
隨著政策力度的加大,豬肉通縮壓力繼續(xù)緩解
8月份豬肉通脹再次錄得月度增長。8月份豬肉價格環(huán)比上漲1.3%,而7月份為4.1%。8月份豬肉價格同比上漲至-11.8%,而7月份為-13.3%,對整體CPI通脹的拖累為0.22個百分點。國家統(tǒng)計局將豬肉價格的環(huán)比反彈歸因于生豬屠宰量減少。根據(jù)農(nóng)業(yè)農(nóng)村部數(shù)據(jù),最新數(shù)據(jù)顯示,生豬屠宰數(shù)量同比增長率從6月份的27.1%大幅下降至7月份的14.0%,這是由于北京在4月和7月的兩次政治局會議上反復(fù)表達擔(dān)憂后,加大了穩(wěn)定豬肉價格的努力。近期豬肉價格反彈與我們的觀點基本一致。由于供應(yīng)側(cè)措施,截至6月底,能繁母豬存欄量已降至3780萬頭,比去年同期水平低6.5%。根據(jù)豬肉價格與能繁母豬存欄量之間的歷史相關(guān)性,傳導(dǎo)滯后時間約為10-12個月。
人工智能帶來的通脹壓力上升但仍可控
受全球人工智能超級周期中芯片價格上漲的推動,8月份手機、平板電腦和數(shù)據(jù)存儲設(shè)備價格環(huán)比分別上漲2.3%、2.1%和2.1%,它們對整體CPI通脹的合計提振僅為0.03個百分點。同比來看,8月份平板電腦、計算機和手機價格分別上漲21.5%、19.6%和11.0%,均高于7月份的17.2%、17.4%和8.5%,共同將7月份整體CPI通脹推高0.14個百分點。8月份通信設(shè)備(主要是手機)價格環(huán)比顯著上漲2.1%,其同比通脹從7月份的8.3%上升至10.6%的歷史新高。
8月份PPI通脹反彈
8月份PPI通脹從7月份的3.5%反彈至3.8%,高于市場預(yù)期。與市場預(yù)期一致并符合我們的預(yù)測(市場預(yù)期:3.6%;野村:3.8%)。盡管這標(biāo)志著PPI連續(xù)六個月錄得正增長,但環(huán)比反彈略高于預(yù)期,同時華盛頓與德黑蘭之間沖突再起導(dǎo)致的全球能源價格上漲已開始影響8月份的PPI數(shù)據(jù)。PPI環(huán)比通脹轉(zhuǎn)為正值,從7月份的-0.7%上升至0.4%。
上游和下游行業(yè)共同推動了PPI通脹的反彈
PPI通脹的上升在上游和下游行業(yè)均有所體現(xiàn),這是一種相當(dāng)罕見的現(xiàn)象,因為下游行業(yè)的物價壓力持續(xù)低迷。上游PPI通脹從7月份的4.8%上升至8月份的5.0%(同比)。分行業(yè)看,采礦業(yè)和原材料行業(yè)的PPI通脹在8月份分別從7月份的16.4%和6.1%上升至17.8%和6.7%(同比)。制造業(yè)PPI通脹在8月份為3.1%(同比),與7月份持平。在下游消費品方面,PPI通脹從7月份的-0.8%上升至8月份的-0.5%(同比),達到2023年中以來的最高水平。
具體到各個行業(yè),石油和天然氣開采業(yè)的PPI通脹從7月份的3.2%大幅反彈至8月份的10.5%(同比),這主要是受全球原油價格反彈的影響。同樣,石油、煤炭及其他燃料加工業(yè)的通脹也從8.2%上升至11.1%(同比)。黑色金屬和有色金屬冶煉及壓延業(yè)的通脹分別為-0.3%(同比)和20.8%,而7月份則為2.7%和20.2%。
參考研報:Nomura Asia Insights China:Oil and gold pushed inflation higher in August
最新配資資訊
-
 上一篇
配資之家論壇:宇樹科技上市滿月,市值蒸發(fā)超2300億元
發(fā)表于2026-09-20 瀏覽14 評論0
-
 下一篇
專業(yè)配資實操盤:昂跑“搶人”入局足球,瑞士新貴能否撼動傳統(tǒng)巨頭的“三國殺”?
發(fā)表于2026-09-20 瀏覽16 評論0
-
 靠譜股票配資:歐洲企業(yè)CEO們,不想錯失中國機器人浪潮
瀏覽17 評論0
PMI
A股
財經(jīng)早晚報
-
 在線配資論壇:突然爆了!費率較低的科創(chuàng)芯片ETF華寶(589190)標(biāo)的指數(shù)上探5%,國產(chǎn)“芯”升級浪潮來
瀏覽21 評論0
財經(jīng)早晚報
A股
匯率
-
 特朗普再稱對伊朗戰(zhàn)爭將很快結(jié)束;比特幣沖上8萬美元,美股加密貨幣概念大漲;住建部定調(diào)未來5年
瀏覽23 評論0
PMI
宏觀經(jīng)濟
制造業(yè)
-
 那個配資好:盤前必讀丨美股芯片板塊大幅反彈;恒瑞醫(yī)藥首次出手回購
瀏覽29 評論0
財經(jīng)早晚報
A股
匯率
-
 瑞銀“鷹派加息”定性不改黃金長期看漲:分階段目標(biāo)最高5400美元,4000美元附近是增持良機
瀏覽28 評論0
PMI
宏觀經(jīng)濟
制造業(yè)
-
 配資點評網(wǎng):光模塊龍頭反彈,“站在光里”的指數(shù)漲近4%!需求、景氣、互聯(lián)、籌碼四重信號共振,板塊邏輯再強
瀏覽34 評論0
財經(jīng)早晚報
A股
匯率
-
 合作模式走到分水嶺 華為還是車企的必選項嗎?
瀏覽36 評論0
PMI
宏觀經(jīng)濟
制造業(yè)
-
 民間配資盤:貝森特為美國出手買入日元辯護:僅投入“象征性”資金 日元走強有利美國出口及美債市場
瀏覽52 評論0
財經(jīng)早晚報
A股
匯率
-
 原油,大漲!半導(dǎo)體指數(shù),逆市上漲
瀏覽41 評論0
PMI
宏觀經(jīng)濟
制造業(yè)
-
 四川炒股配資:前8月社融存量同比增長7.2% 直接融資增量占比過半
瀏覽55 評論0
財經(jīng)早晚報
A股
匯率