
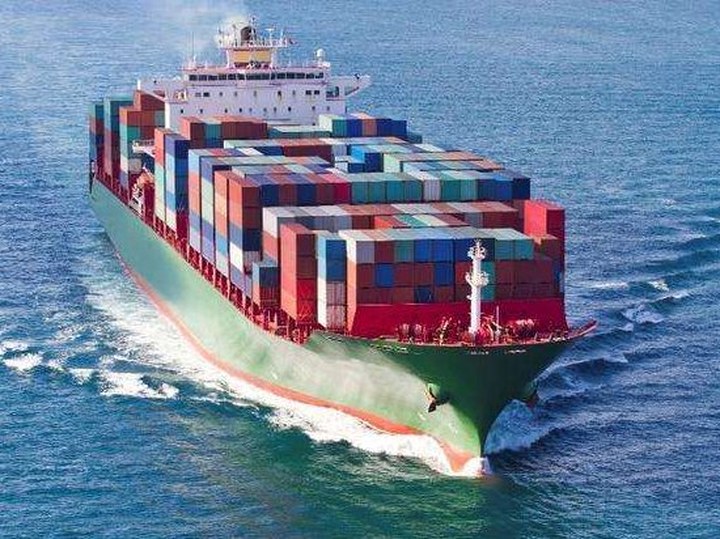
[ 目前市場上能夠快速交付的VLCC價格已經明顯高于新造船價格,這反映出市場對于“現成運力”的需求正在快速升溫。 ]
美伊沖突爆發半年多后,全球油運市場正在經歷一輪罕見的極端行情。
近期,超大型原油運輸船(VLCC)運價出現自2月底沖突爆發以來的第二輪暴漲,而且漲勢已經遠遠超過第一輪高峰。
9月以來,中東灣至中國這一全球原油運輸核心航線的運價持續刷新紀錄,截至9月中旬,波羅的海交易所TD3C航線對應的VLCC往返航程等價期租租金(TCE)已經突破每天100萬美元。
這一數字,較美伊沖突正式爆發前一天的20.96萬美元/天,上漲約425%。
這意味著,一艘標準VLCC執行中東灣至中國的航次,其對應的日均TCE,已經達到沖突前的5倍以上。
根據上海航運交易所數據,當前中國進口原油運輸價格已經出現明顯上升。
超大型油輪運價再度暴漲
波羅的海交易所最新評估數據顯示,TD3C航線——即VLCC從中東灣駛往中國的運價,已經突破每天100萬美元。
該航線具體指從沙特阿拉伯的拉斯坦努拉港(Ras Tanura)到中國寧波港的VLCC航線,是全球原油貿易的重要通道,承載著約五分之一的原油運輸量。該航線的運價指數(如TD3C-TCE)是油輪運輸市場的重要風向標,常用于衡量原油運輸成本和市場供需關系。
據國際航運專業媒體Seatrade Maritime,截至9月15日16時,TD3C評估價已經達到109.9萬美元/天,對應一艘27萬噸級VLCC從沙特拉斯坦努拉駛往中國寧波的航程。相比9月初約70萬美元/天的水平,短短半個月,運價漲幅已經超過50%。
從時間軸來看,本輪運價上漲尤為劇烈。
2月13日,在美伊沖突爆發前夕,TD3C指數為WS132.78,對應標準VLCC往返TCE約11.74萬美元/天。到了2月27日,這一數字是20.96萬美元/天。
沖突爆發后的3月20日,TD3C指數一度升至WS413.89,對應TCE約40.09萬美元/天;5月8日仍處于46.21萬美元/天的高位。隨后市場逐漸回落,6月26日TD3C降至WS318.89,對應TCE約31.3萬美元/天。
進入今年8月后,隨著中東局勢的反復不明,行情再次升溫。
至9月11日,波羅的海交易所周報顯示,TD3C已經達到WS821.11,對應TCE約86.22萬美元/天;TD34阿曼灣至中國航線也升至WS450.71,對應46.58萬美元/天。大西洋市場同樣走強,TD15西非至中國航線TCE達到35.36萬美元/天,TD22美灣至中國航線超過25.7萬美元/天。
到了9月中旬,TD3C突破百萬美元。
這一輪上漲并不是從美伊沖突爆發后一路走高,而是經歷了3月第一輪急漲、6月份回落、三季度再次暴漲的過程。與2月27日相比,當前TD3C對應TCE已經上漲約425%。
運力沖擊向全球擴散
為什么在全球原油運輸量并沒有同步大幅增長的情況下,VLCC運價卻能漲到每天100萬美元以上?
上海航運交易所分析稱,VLCC市場受美伊沖突持續升級提振,中東及西非兩大航線運價屢創歷史新高,地緣政治風險從霍爾木茲海峽擴散至整個海灣水域,非海峽航線同樣計入高額風險溢價,徹底重塑海灣航運定價。
上述機構認為,中東航線在連續數周成交量明顯放大的基礎上仍持續有貨盤量放出,加速運價進一步上漲。大西洋航線需求明顯增加,西非、巴西和美灣航線出口量均在歷史高位,帶動市場情緒由中東單邊強勢向全球市場擴散。地緣政治方面,美伊沖突能夠通過談判實現永久性解決的預期,正在明顯減弱,風險溢價持續飆升,短期內運價仍將維持在高位。
隨著霍爾木茲海峽通航受到嚴重干擾,中東原油運輸模式發生改變。一部分原油需要通過短駁、船對船過駁等方式完成運輸;與此同時,部分船舶需要承擔更長距離的繞航。船舶等待、轉運和繞航時間增加,意味著同一艘船在一年內能夠完成的有效航次減少。
運力緊張不僅體現在現貨運價上,也開始傳導至VLCC二手船和在建船交易市場。華源證券孫延團隊認為,中東國家近期持續以高價購買VLCC,以滿足地緣政治新常態下的原油出口運輸需求。該團隊援引市場交易信息稱,伊拉克相關實體擬以2億美元收購希臘航運巨頭Dynacom一艘即將交付的在建VLCC,若交易最終完成,有望創下VLCC轉售價格的新紀錄。此前,阿聯酋阿布扎比國家石油公司物流與服務公司(ADNOC L&S)也曾以每艘1.35億美元的價格購入兩艘2017年建造的VLCC,并以1.15億美元購入一艘約15年船齡的VLCC。
華源證券認為,目前市場上能夠快速交付的VLCC價格已經明顯高于新造船價格,這反映出市場對于“現成運力”的需求正在快速升溫。在中東局勢持續動蕩、部分關鍵航運通道面臨風險的背景下,能夠立即投入運營的VLCC具有更高的稀缺性,船東和租家因而愿意為這部分運力支付更高溢價。
這種變化也反映在中國進口原油運價指數上。上海航運交易所數據顯示,9月16日中國進口原油運價綜合指數(CTFI)達到14575.03點,較9月1日已上漲約83%。
這意味著當前中國進口原油運輸價格已經出現明顯上升。
油運、造船企業或迎來機會
這一極端行情也已經開始映射到資本市場。
9月17日午后,A股航運板塊走強,招商輪船(601872.SH)漲停,中遠海能(600026.SH)、海通發展(603162.SH)等跟漲。
市場關注的核心,正是油輪運價大漲可能帶來的盈利彈性。
招商輪船此前披露的半年報就顯示,今年該公司出現了油輪運量下跌但是凈利大增的情況。在2026年半年度業績會上,該公司董事會秘書表示,今年四季度將是全球VLCC船隊預計盈利最好的一個季度。
從企業經營來看,VLCC現貨運價的上漲,首先利好擁有較多現貨船舶,且航線暴露度較高的油運企業。不過,不同企業的船舶租約結構、航線結構以及長協比例不同,因此運價上漲向利潤的傳導速度和幅度也存在差異。
與此同時,油運高景氣正在向造船產業鏈傳導。
波羅的海國際航運公會(BIMCO)數據顯示,截至2026年7月,今年全球原油運輸船新船訂單已經達到234艘、6000萬載重噸,創歷史最高水平,其中VLCC訂單達到151艘,占全部原油運輸船新訂單載重噸的79%,僅今年上半年的VLCC訂單量就已經超過2025年全年。BIMCO認為,高運價以及全球原油船隊老齡化共同推動了新船訂單增長。中國船廠也將成為這一輪訂單潮的重要受益者。
不過,當前油運市場的極端高景氣能否持續,仍存較大不確定性。
中銀證券認為,霍爾木茲海峽與曼德海峽同時承壓,使全球能源供應鏈風險明顯上升,短期內運價仍可能維持高位;但如果地緣局勢緩和,當前積累的風險溢價也可能快速回吐,引發運價劇烈波動。
財通證券則認為,當前油運市場的核心矛盾已經從傳統的“船舶數量”轉向“有效船舶天數”,如果霍爾木茲通航受限、短駁和過駁模式延續,同時冬季補庫和替代貨源進一步拉長運輸距離,油運市場高景氣仍可能延續,并向成品油輪市場擴散。
最新配資資訊
-
 上一篇
配資點評網:光模塊龍頭反彈,“站在光里”的指數漲近4%!需求、景氣、互聯、籌碼四重信號共振,板塊邏輯再強
發表于2026-09-17 瀏覽34 評論0
-
 下一篇
瑞銀“鷹派加息”定性不改黃金長期看漲:分階段目標最高5400美元,4000美元附近是增持良機
發表于2026-09-18 瀏覽27 評論0
-
 靠譜股票配資:歐洲企業CEO們,不想錯失中國機器人浪潮
瀏覽16 評論0
A股
PMI
財經早晚報
-
 配資之家論壇:宇樹科技上市滿月,市值蒸發超2300億元
瀏覽13 評論0
A股
財經觀察
市場情緒
-
 在線配資論壇:突然爆了!費率較低的科創芯片ETF華寶(589190)標的指數上探5%,國產“芯”升級浪潮來
瀏覽20 評論0
財經早晚報
A股
匯率
-
 黑龍江股票配資:五家協會督促落實個人貸款業務明示綜合融資成本:不得以“日利率”“月費率”等形式替代
瀏覽19 評論0
A股
財經觀察
市場情緒
-
 那個配資好:盤前必讀丨美股芯片板塊大幅反彈;恒瑞醫藥首次出手回購
瀏覽28 評論0
財經早晚報
A股
匯率
-
配資點評網:光模塊龍頭反彈,“站在光里”的指數漲近4%!需求、景氣、互聯、籌碼四重信號共振,板塊邏輯再強
瀏覽34 評論0
財經早晚報
A股
匯率
-
 配資公司開戶:中國十大消費縣排行,義烏昆山晉江位居前三
瀏覽35 評論0
A股
財經觀察
市場情緒
-
 民間配資盤:貝森特為美國出手買入日元辯護:僅投入“象征性”資金 日元走強有利美國出口及美債市場
瀏覽51 評論0
財經早晚報
A股
匯率
-
 江西炒股配資平臺:廣汽集團籌劃重組一汽股份將成二股東 豐田中國銷量降17%或迎南北整合
瀏覽41 評論0
A股
財經觀察
市場情緒
-
 四川炒股配資:前8月社融存量同比增長7.2% 直接融資增量占比過半
瀏覽55 評論0
財經早晚報
A股
匯率